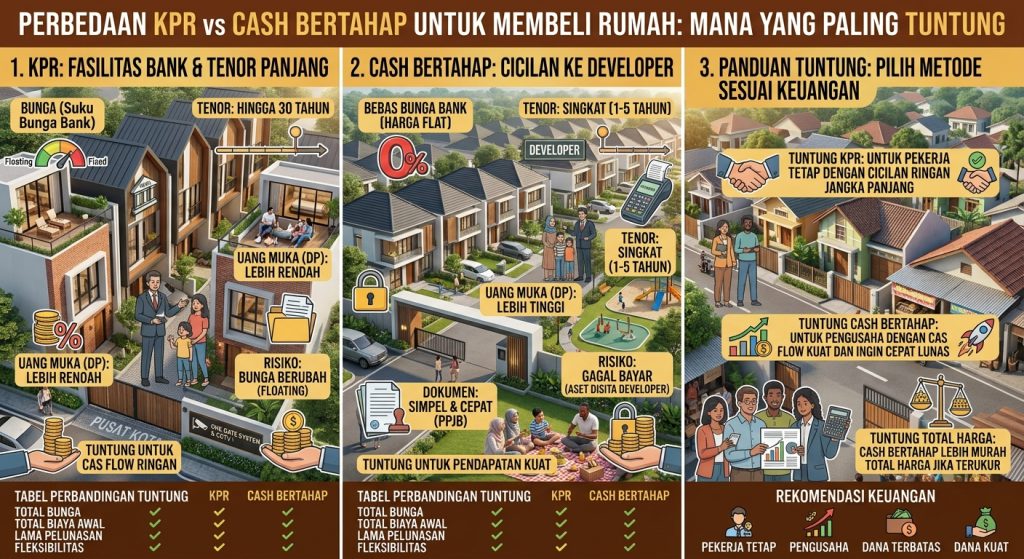
Membeli rumah merupakan salah satu keputusan finansial terbesar dalam hidup. Selain memilih lokasi dan tipe bangunan yang sesuai, menentukan metode pembayaran adalah langkah krusial yang akan memengaruhi stabilitas keuangan Anda dalam jangka pendek maupun panjang.
Di pasar properti Indonesia, dua metode pembayaran non-tunai keras (cash keras) yang paling populer adalah Kredit Pemilikan Rumah (KPR) dan Cash Bertahap (Installment Developer). Kedua skema ini menawarkan kemudahan bagi pembeli yang ingin memiliki hunian tanpa harus menyetor 100% dana di awal secara sekaligus.
Namun, skema mana yang paling cocok untuk kondisi finansial Anda? Artikel ini akan mengulas secara mendalam perbedaan KPR dan Cash Bertahap mulai dari konsep, mekanisme, hingga pertimbangan risikonya.
Analisis Komparatis KPR vs Cash Bertahap
1. Mengenal KPR (Kredit Pemilikan Rumah)
KPR adalah fasilitas pembiayaan yang disediakan oleh lembaga perbankan untuk membantu nasabah membeli rumah. Bank akan melunasi terlebih dahulu harga rumah ke pengembang atau penjual, kemudian Anda membayar angsuran bulanan ke bank beserta bunganya dalam jangka waktu tertentu.
- Tenor (Jangka Waktu): Sangat panjang, mulai dari 5 hingga 30 tahun.
- Uang Muka (DP): Bervariasi mulai dari 0% hingga 20%, tergantung program bank dan profil risiko nasabah.
- Proses Legalitas & Verifikasi: Melibatkan proses underwriting dan BI Checking / SLIK OJK yang cukup ketat. Bank juga akan melakukan appraisal (penilaian harga rumah) dan legalitas sertifikat sebelum menyetujui pinjaman.
- Suku Bunga: Memiliki komponen bunga fixed (tetap di tahun-tahun awal) dan bunga floating (mengikuti suku bunga pasar di tahun-tahun berikutnya).
2. Mengenal Cash Bertahap (Installment Developer)
Cash Bertahap adalah metode cicilan langsung kepada pengembang (developer) tanpa melibatkan pihak ketiga seperti bank. Pembeli mencicil harga rumah sesuai kesepakatan yang tertuang dalam Pengikatan Perjanjian Jual Beli (PPJB).
- Tenor (Jangka Waktu): Relatif singkat, umumnya berkisar antara 12 bulan hingga 36 bulan (beberapa pengembang menawarkan hingga 48 atau 60 bulan).
- Uang Muka (DP): Biasanya lebih tinggi dibanding KPR, sekitar 10% hingga 30%, bahkan ada yang mewajibkan cicilan pertama langsung jalan tanpa DP khusus.
- Proses Legalitas & Verifikasi: Sangat simpel dan cepat. Tidak membutuhkan proses SLIK OJK atau appraisal bank. Persetujuan murni berdasarkan kesepakatan antara pembeli dan pengembang.
- Suku Bunga: Tidak menggunakan sistem bunga bank. Sebagai gantinya, pengembang menyertakan persentase flat markup atau harga jual tunai bertahap yang sedikit lebih tinggi dibanding harga cash keras.
Perbedaan Utama: KPR vs Cash Bertahap
Proses dan Persyaratan
Proses pengajuan KPR membutuhkan berkas yang lengkap (slip gaji, rekening koran, NPWP, surat keterangan kerja) dan evaluasi kelayakan kredit oleh perbankan. Sebaliknya, cash bertahap hampir tidak membutuhkan persyaratan finansial yang rumit. Selama Anda mampu membayar DP dan menyetujui jadwal cicilan, pengembang akan menyetujuinya.
Total Biaya Transaksi
Pengajuan KPR melibatkan biaya-biaya awal (closing costs) seperti biaya provisi, administrasi, asuransi jiwa, asuransi kebakaran, serta biaya notaris/APHT. Pada cash bertahap, biaya-biaya perbankan tersebut tidak ada, sehingga pengeluaran awal fokus pada uang muka dan cicilan.
Fluktuasi Angsuran Bulanan
Pada skema KPR, besaran angsuran dapat meningkat signifikan saat memasuki periode bunga floating. Sementara pada cash bertahap, nominal cicilan dari bulan pertama hingga selesai bernilai tetap (flat) sesuai kesepakatan di awal.
Tabel Perbandingan Singkat
| Parameter | KPR (Bank) | Cash Bertahap (Developer) |
| Pihak Pemberi Pinjaman | Bank / Lembaga Keuangan | Pengembang Properti (Developer) |
| Pilihan Tenor | Panjang (5 – 30 Tahun) | Singkat (1 – 5 Tahun) |
| Besaran Angsuran/Bulan | Lebih kecil/ringan | Lebih besar karena tenor pendek |
| Pemeriksaan Kredit (SLIK) | Wajib (Ketetatannya tinggi) | Tidak Ada |
| Risiko Bunga | Bunga Floating setelah periode Fixed | Bebas Bunga Bank (Harga tetap) |
| Biaya Tambahan Awal | Ada (Provisi, Asuransi, APHT, Notaris) | Minim / Tanpa biaya perbankan |
| Verifikasi Legalitas Rumah | Diverifikasi ulang oleh tim legal bank | Pembeli harus verifikasi mandiri |
Kapan Harus Memilih KPR dan Cash Bertahap?
Pilih KPR Jika:
- Anda membutuhkan angsuran bulanan yang terjangkau sesuai dengan arus kas (cash flow) bulanan.
- Anda belum memiliki dana tunai dalam jumlah besar untuk melunasi rumah dalam jangka pendek.
- Anda menginginkan perlindungan legalitas tambahan, karena bank hanya mau membiayai rumah dengan sertifikat dan IMB/PBG yang jelas.
Pilih Cash Bertahap Jika:
- Anda memiliki cash flow bulanan atau pendapatan bisnis yang sangat kuat namun tidak ingin terikat utang jangka panjang.
- Anda ingin menghindari bunga floating bank dan biaya-biaya provisi/asuransi perbankan.
- Anda memiliki kendala pada riwayat kredit (SLIK OJK) atau berstatus pekerja lepas (freelancer/pengusaha) yang sulit menembus persyaratan administratif bank.
Baik KPR maupun Cash Bertahap memiliki kelebihan dan kekurangannya masing-masing. KPR menjadi solusi tepat bagi masyarakat yang membutuhkan fleksibilitas cicilan jangka panjang dengan angsuran ringan. Di sisi lain, Cash Bertahap sangat cocok bagi pembeli yang menginginkan proses cepat, tenor singkat, serta kejelasan nilai angsuran tanpa bayang-bayang fluktuasi suku bunga bank.
Sebelum memutuskan, evaluasi kembali kondisi keuangan Anda secara menyeluruh, perhitungkan ketahanan cash flow, dan pastikan rekam jejak pengembang terpercaya demi keamanan investasi properti Anda.
Leave a Reply